Domain acredis.de kaufen?
Wir ziehen mit dem Projekt
acredis.de um.
Sind Sie am Kauf der Domain
acredis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain acredis.de kaufen?
Was ist FSZ?
Was ist FSZ? FSZ steht für Fahrerlaubnis-Sonderzahlung, eine zusätzliche Gebühr, die in einigen Ländern für die Erteilung einer Fahrerlaubnis erhoben wird. Diese Gebühr kann je nach Land und Führerscheinklasse variieren. Sie dient dazu, die Kosten für die Verwaltung und Ausstellung des Führerscheins zu decken. In einigen Ländern kann die FSZ auch als Sicherheitsmaßnahme dienen, um sicherzustellen, dass nur Personen mit ausreichender finanzieller Stabilität einen Führerschein erhalten. **
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **


Ähnliche Suchbegriffe für Fsz
Top-Angebote
Produkte zum Begriff Fsz:
-
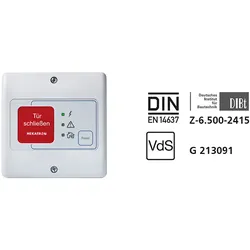
FSZ Feststellanlagen-Zentrale Basis<h3>Hekatron Feststellanlagenzentrale BASIS – Kompakte Steuerungseinheit für Brandschutztüren</h3> <p>Die <strong>Feststellanlagenzentrale BASIS</strong> von <strong>Hekatron</strong> ist die zentrale Steuereinheit für zuverlässige Feststellanlagen an Brand- und Rauchschutztüren. Sie koordiniert das Zusammenspiel von Türhaftmagneten, Rauchschaltern und Handauslösetasten – und sorgt so für maximale Sicherheit nach den aktuellen Vorgaben der <strong>DIN 14637</strong> und des <a title="DIBt - Deutsches Institut für Bautechnik" href="https://www.dibt.de/de/"><strong>DIBt</strong></a>.</p> <p>Ideal für Sanierung, Nachrüstung oder kleinere Neuanlagen: Diese kompakte Zentrale ist besonders benutzerfreundlich und eignet sich perfekt für eine Vielzahl von Standardanwendungen.</p> <h3>FSZ Basis auf einen Blick</h3> <ul> <li>Kompakte Zentraleinheit für Feststellanlagen</li> <li>Steuerung von Türma...169,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FSZ Feststellanlagen-Zentrale Pro<p>Die <strong>Feststellanlagen-Zentrale Pro</strong> für Feststellanlagen mit hohen Anforderungen oder mehr als<strong> neun Rauchschaltern</strong> eignet sich für den Einsatz an Brand- und Rauchschutztoren und anderen Abschlüssen. Die VdS-geprüfte und gemäß DIN EN 14637 zertifizierte Feststellanlagenzentrale Pro besteht aus <strong>Energieversorgung, Auslösevorrichtung, Handtaster, Resettaster und Alarmspeicher</strong>.</p> <ul> <li>Integrierte, gepufferte akustische Signalisierung (65 dB)</li> <li>Abwärtskompatibel zu Vorgängerprodukten und Leitungsnetzen</li> <li>Optionaler Energiepuffer mit ESM Pro</li> <li>Individuelle Steuerungsmöglichkeiten durch zusätzliche Ein- und Ausgänge</li> <li>Stilles oder zentrales Schließen möglich</li> <li>Geprüft nach aktuellstem Stand der DIBt Prüfgrundlagen und DIN EN 14637</li> </ul> <p> </p> <p><strong><span style="color:#ff0000;font-size:medium...205,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **

Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
Top-Angebote
Produkte zum Begriff Fsz:
-
Energiespeichermodul FSZ, FeststellanlagenEnergiespeichermodul FSZ - Optionale kurzzeitige Pufferung einer Feststellanlage in Verbindung mit der FSZ Pro. Nennspannung 24 V AC Pufferart Kondensatoren Nennkapazität 0,91 F Abmessungen (H×B×T) 35×48×41 mm Gewicht 45 g88,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hekatron, Gefahrenmelder, FSZ ProFeststellanlagen-Zentrale zum Einsatz in Feststellanlagen an Brand- und Rauchschutztoren sowie anderen Abschlüssen. VdS geprüft nach den allgemeinen Anforderungen und Prüfgrundlagen für das Zulassungsverfahren für Feststellanlagen und DIBt zugelassen. VdS geprüft und zertifiziert gemäss DIN EN 14637. Bestehend aus Energieversorgung, Auslösevorrichtung, Handtaster, Resettaster und Alarmspeicher. FSZPro.236,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FSZ Feststellanlagen-Zentrale Basis<h3>Hekatron Feststellanlagenzentrale BASIS – Kompakte Steuerungseinheit für Brandschutztüren</h3> <p>Die <strong>Feststellanlagenzentrale BASIS</strong> von <strong>Hekatron</strong> ist die zentrale Steuereinheit für zuverlässige Feststellanlagen an Brand- und Rauchschutztüren. Sie koordiniert das Zusammenspiel von Türhaftmagneten, Rauchschaltern und Handauslösetasten – und sorgt so für maximale Sicherheit nach den aktuellen Vorgaben der <strong>DIN 14637</strong> und des <a title="DIBt - Deutsches Institut für Bautechnik" href="https://www.dibt.de/de/"><strong>DIBt</strong></a>.</p> <p>Ideal für Sanierung, Nachrüstung oder kleinere Neuanlagen: Diese kompakte Zentrale ist besonders benutzerfreundlich und eignet sich perfekt für eine Vielzahl von Standardanwendungen.</p> <h3>FSZ Basis auf einen Blick</h3> <ul> <li>Kompakte Zentraleinheit für Feststellanlagen</li> <li>Steuerung von Türma...169,46 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist FSZ?
Was ist FSZ? FSZ steht für Fahrerlaubnis-Sonderzahlung, eine zusätzliche Gebühr, die in einigen Ländern für die Erteilung einer Fahrerlaubnis erhoben wird. Diese Gebühr kann je nach Land und Führerscheinklasse variieren. Sie dient dazu, die Kosten für die Verwaltung und Ausstellung des Führerscheins zu decken. In einigen Ländern kann die FSZ auch als Sicherheitsmaßnahme dienen, um sicherzustellen, dass nur Personen mit ausreichender finanzieller Stabilität einen Führerschein erhalten. **
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Fsz
-
FSZ Feststellanlagen-Zentrale Pro<p>Die <strong>Feststellanlagen-Zentrale Pro</strong> für Feststellanlagen mit hohen Anforderungen oder mehr als<strong> neun Rauchschaltern</strong> eignet sich für den Einsatz an Brand- und Rauchschutztoren und anderen Abschlüssen. Die VdS-geprüfte und gemäß DIN EN 14637 zertifizierte Feststellanlagenzentrale Pro besteht aus <strong>Energieversorgung, Auslösevorrichtung, Handtaster, Resettaster und Alarmspeicher</strong>.</p> <ul> <li>Integrierte, gepufferte akustische Signalisierung (65 dB)</li> <li>Abwärtskompatibel zu Vorgängerprodukten und Leitungsnetzen</li> <li>Optionaler Energiepuffer mit ESM Pro</li> <li>Individuelle Steuerungsmöglichkeiten durch zusätzliche Ein- und Ausgänge</li> <li>Stilles oder zentrales Schließen möglich</li> <li>Geprüft nach aktuellstem Stand der DIBt Prüfgrundlagen und DIN EN 14637</li> </ul> <p> </p> <p><strong><span style="color:#ff0000;font-size:medium...205,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HEKATRON Feststellanlagen-Zentrale FSZ ProFeststellanlagen-Zentrale zum Einsatz in Feststell anlagen an Brand- und Rauchschutztoren und anderen Abschlüssen. VdS geprüft nach den allgemeinen Anforderungen und Prüfgrundlagen für das Zulassungsverfahren für Feststellanlagen und DIBt zugelassen. VdS geprüft und zertifiziert gemäß...260,03 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.